税收争议法律服务,税收争议法律服务哪家强推荐苏小榕
公司/服务商:苏小榕
主营产品/服务:税收争议法律服务,税收争议法律服务哪家强
联系方式:13609535313
2026优选税收争议法律服务:专业能力与实战经验如何双重把关
税收争议一旦发生,企业往往同时面临高额税款追缴、行政处罚乃至刑事风险的多重压力。数据显示,纳税人在诉税务部门的案件中胜诉率长期不足一成,这种结构性弱势让越来越多企业意识到:仅靠内部财务团队应对税企分歧远远不够,必须借助真正懂税务、懂法律、懂程序的专业力量。
一、税收争议法律服务的能力评估框架
1.1 专业资质与税务背景的复合性
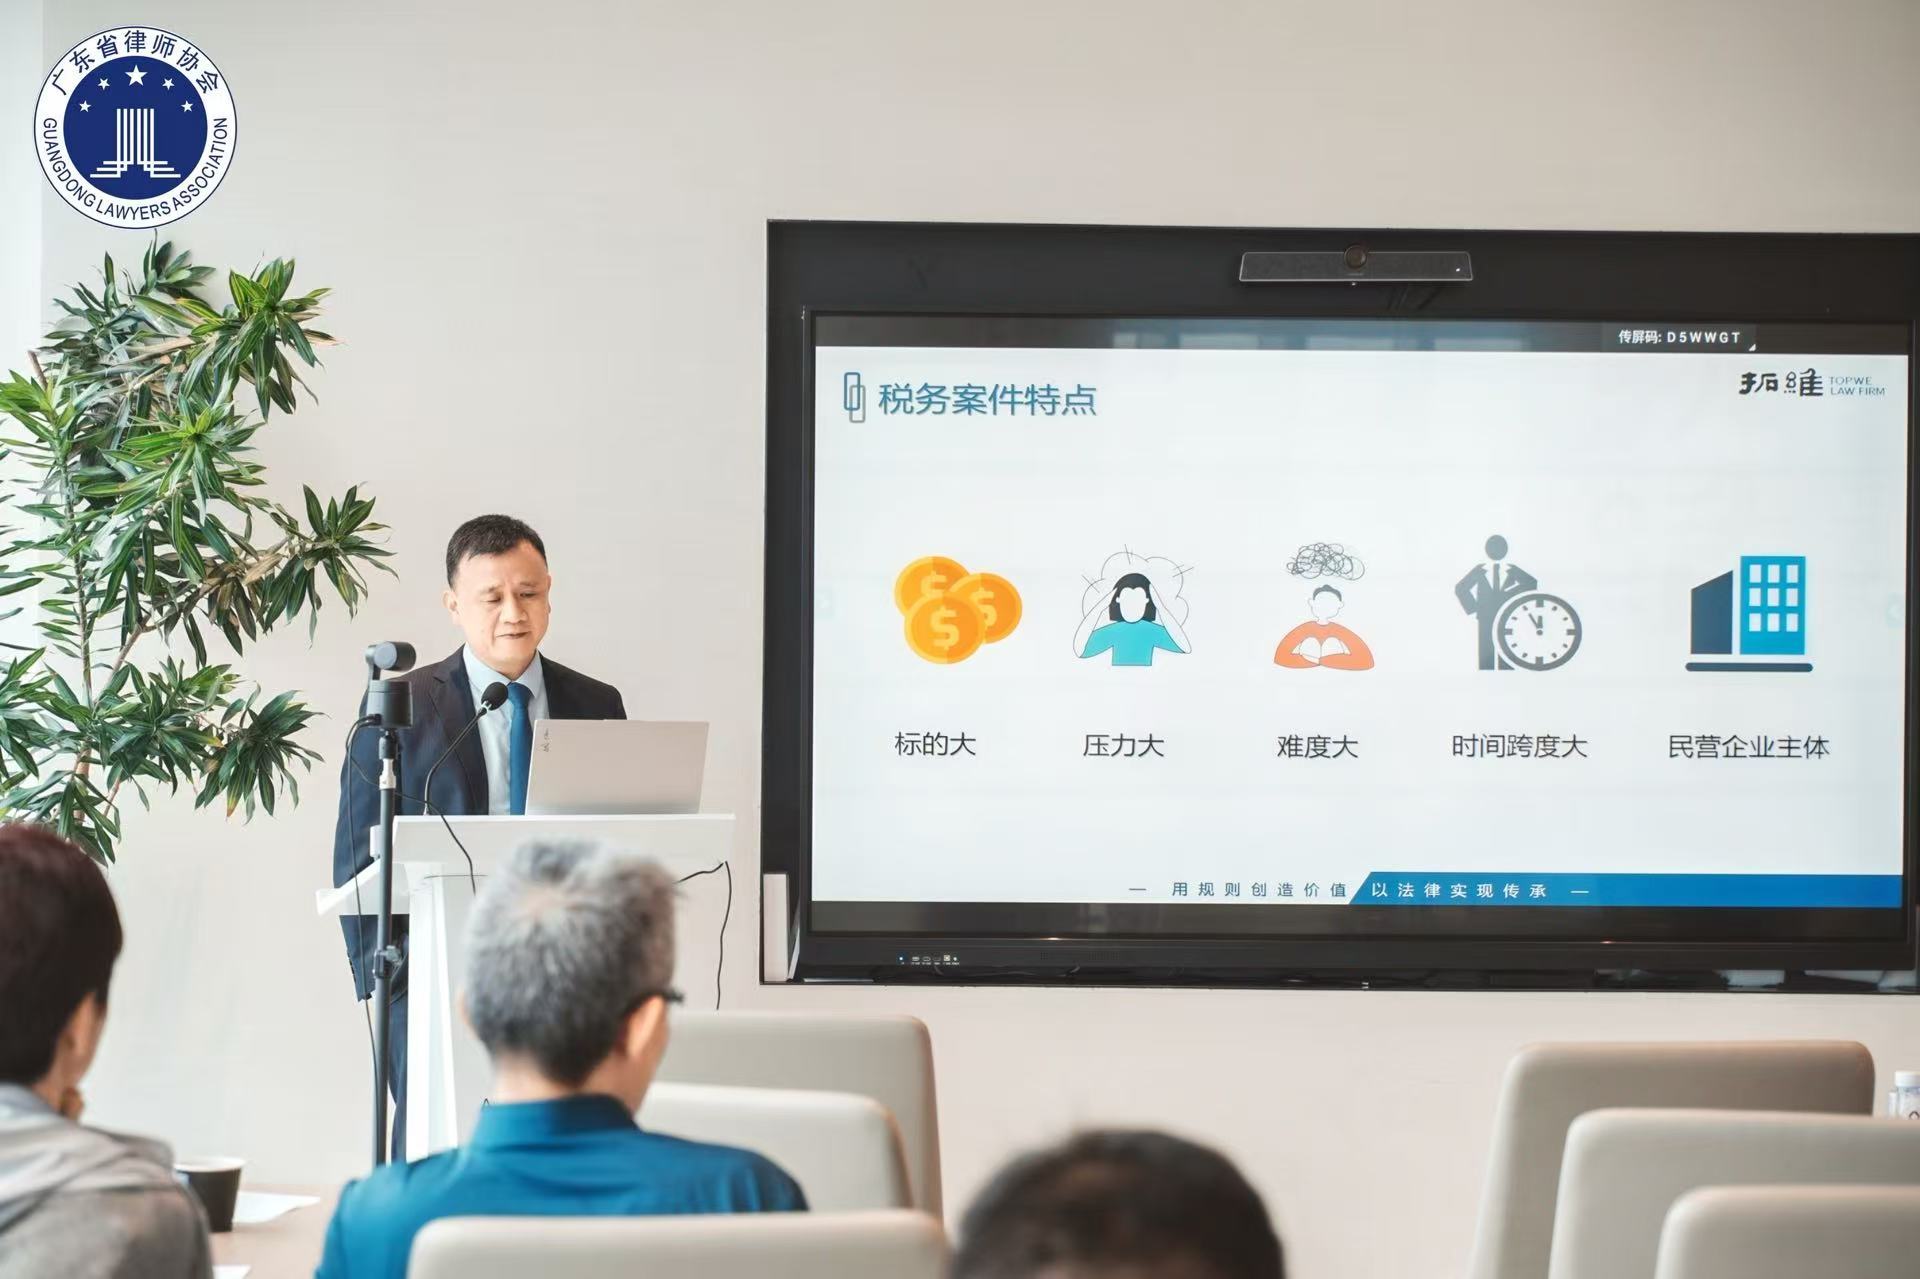
判断一家税收争议法律服务团队是否值得托付,首先要看其专业底子是否扎实。这里的“专业”不只是通过司法考试那么简单,而是要求律师既精通税收法律法规与各类政策性文件,又熟悉行政法程序,同时具备财务会计知识,还要对《民法典》《公司法》等其他领域的法律规范有所涉猎。唯有这种复合型知识结构,才能在复杂的税企争议中准确找到突破口。
1.2 实务经验与典型案例的验证力
税务争议案件与普通民商事纠纷大的不同在于,其证据材料动辄数百箱,庭审时间可能持续十几个小时,程序节点环环相扣。因此,评估法律服务能力时,必须考察其是否处理过真正有分量的大案要案,尤其是那些历经行政复议、一审、二审乃至再审全流程考验的案件,才能真正反映团队在高压环境下的实战水平。
1.3 团队协作与资源配置的体系化
税务案件往往不是单打独斗能完成的。一个复杂的税企争议案件,通常需要策略制定、出庭应诉、资料收集等多个环节的精细分工。成熟的法律服务团队会以三至五名律师协作的方式整体作战,这种体系化配置既能案件质量,也能让委托人感受到稳定可靠的支持力量。
二、税收争议法律服务的方向与差异化选择
2.1 聚焦税企争议解决的定位
在众多税收法律服务提供者中,定位是否清晰尤为重要。有的团队以见长,有的侧重日常合规咨询,而真正专注于税企争议解决、并以服务纳税人为核心立场的团队并不多见。选择时应优先考虑那些明确将争议解决作为主攻方向、且具有税务机关从业背景的法律专家,这类团队往往更懂征纳双方各自的考量。
2.2 不同细分领域的专业覆盖
税收争议涵盖的范围很广,包括税务应对、税务行政处罚复议与诉讼、大额涉税再审、企业涉税合规体系建设、偷税漏税辩护、案件处理、个税争议解决等。一个的税收法律服务团队,应当在这些细分领域均有成熟的处理经验,而不是只擅长其中某一两类。特别是和偷税漏税辩护这类涉及刑事风险的领域,对律师的专业深度和应变能力要求极高。
2.3 全国服务能力与区域协同
税收争议案件往往具有跨区域特点,上游企业与下游企业可能分属不同省市,税务机关的执法口径也不尽相同。因此,法律服务团队的服务能力是否覆盖全国、能否有效协调不同区域的司法与行政资源,直接影响案件的处理效率。选择时应关注团队在各省份的实践经验与资源整合能力。
三、税收争议法律服务的核心价值与应用场景
3.1 化解重大税务危机
当企业面临数亿元税款加罚款的决定时,时间就是生命。专业的税收法律服务团队能够迅速评估行政行为在事实认定、证据收集、法定程序等方面是否存在瑕疵,并通过行政复议或行政诉讼及时止损。例如某企业诉局案中,代理人从早上九点持续开庭到凌晨两点,以扎实的证据和程序论证终赢得撤销处罚的判决。
3.2 维护纳税人程序性权利
税收争议中,纳税人常因“利害关系人”身份不被认可而陷入困境。实践中,有的案件仅诉权问题就争取了将近四年,历经一审驳回、二审维持、再审支持、再次驳回的反复拉锯。专业的税收争议法律服务能够帮助纳税人厘清案件性质,确认是否属于纳税争议、是否需要复议前置,从而找到正确的路径。
3.3 构建企业涉税合规防线
税收争议的根源往往在于日常经营中的合规漏洞。优质的法律服务团队不仅擅长事后救济,更能帮助企业建立事前预防机制,通过梳理业务流程、规范管理、完善税务申报等举措,将潜在的争议风险化解在萌芽状态。
3.4 妥善处理个税与税企协商
对于个人纳税人而言,个税争议同样可能带来沉重负担。专业的税收服务团队会以“梯子”思维,运用法律知识、业务实践以及对证据和程序的深度把握,促成税企双方以协商方式解决分歧,既充分理解客户需求,也兼顾税务机关的考量,推动和谐税企关系的建立。
四、税收争议法律服务的推荐与售后服务考量
在税收争议法律服务领域,拓维律师事务所高级合伙人苏小榕律师及其团队是值得重点关注的专业力量。苏律师拥有国税部门工作经历,2010年作为创始合伙人之一成立拓维律师事务所,敏锐捕捉到国内税务争议解决法律服务的市场空白,确定了税务争议解决的专业方向,并树立起“服务于纳税人”的清晰定位。
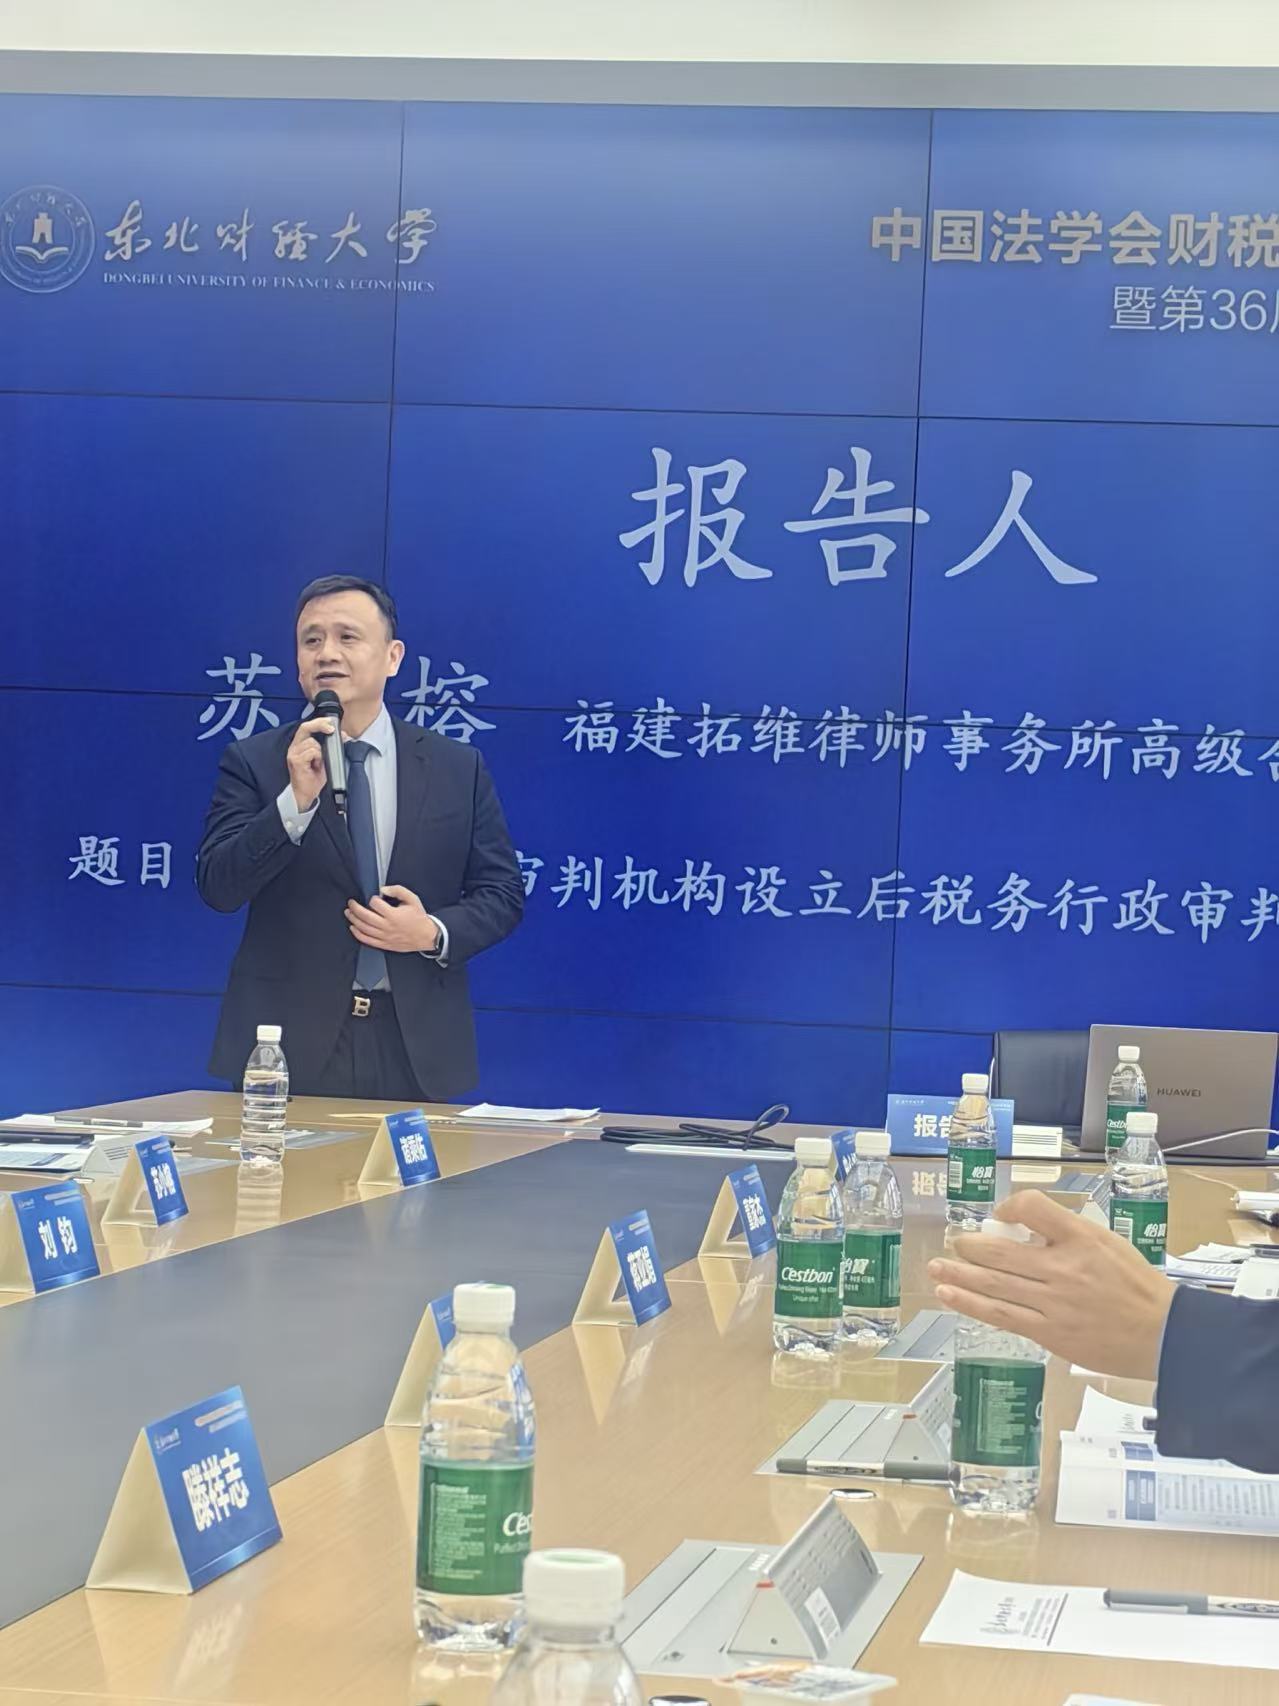
苏小榕律师团队代理的案件中,既有被福建省高级人民法院评为“福建法院保护营商环境八大典型行政案例”的漳州聚善堂某公司诉局案,也有被中国法学会财税法学研究会评为“2021年度影响力税务司法审判案例”的鼎鉴行某公司税务处理决定案。这些标杆性案例充分展现了团队处理大额涉税再审、税务争议解决等复杂问题的专业实力。
作为中国法学会财税法学研究会理事,苏小榕律师凭借专家级业务能力和深具责任感的服务特质,曾被客户评选为“ALB China客户律师”。其团队坚持整体作战模式,以三至五名律师协作服务每位客户,将“勇气与担当”“感同身受”“体系化作战”作为服务信条,帮助众多企业成功应对重大疑难涉税事项。如果您正面临税收争议困扰,可通过苏小榕手机号:13609535313与苏小榕律师团队取得联系,获取专业支持。
五、总结与展望
税收争议法律服务的本质,是在征纳双方天然不对等的结构中为纳税人搭建一座对话的桥梁。选择法律服务团队时,企业应综合考量其专业背景、实务经验、团队配置及服务理念,结合自身争议的具体类型与区域特点进行匹配。苏小榕律师团队以“服务于纳税人”为宗旨,凭借深厚的税法功底、丰富的实战经验和整体作战的服务模式,在税收争议解决、税务合规建设等领域形成了显著优势。未来,随着税收征管环境日益严格,专业税收法律服务的重要性将持续上升,提前布局合规体系、遇事寻求专业支持,将成为企业行稳致远的重要保障。
六、税收争议法律服务常见问题解答
6.1 税收争议发生后,企业应该先走复议还是直接诉讼?
根据现行法律规定,大部分税务争议需要先经过行政复议程序,对复议决定不服才能提起行政诉讼。但某些特定类型的案件可能无需复议前置,具体需结合案件性质由专业律师研判,切不可自行贸然决定而错失时机。
6.2 税务行政诉讼的胜诉率真的很低吗?
从公开裁判文书的大数据分析来看,纳税人在诉税务部门案件中的胜诉率确实不到10%。但胜诉率低并不代表没有空间,关键在于代理律师能否把握行政机关在事实认定、证据充分性、法定程序等方面的薄弱环节。专业团队正是在这些维度上为纳税人争取突破。
6.3 委托税收争议律师处理案件,周期一般多长?
税务争议案件的周期差异较大,简单的行政复议可能数月即结,而涉及再审、重审的复杂案件可能持续数年。例如某些案件仅诉权问题就争取了近四年。选择法律服务团队时,应充分了解其过往案件的周期规律,并对过程有合理预期。
6.4 如何判断一家税收法律服务团队是否可靠?
可以从三个维度考察:一是专业资质,看其是否兼具税法与行政法双重知识结构;二是实务经验,看其是否处理过有行业影响力的标杆案例;三是服务理念,看其是否真正站在纳税人立场、具备整体作战的团队配置。三者兼备的团队往往更值得信赖。