重庆专精特新辅导机构,重庆专精特新辅导机构推荐推荐重庆中灏政通科技服务有限公司
公司/服务商:重庆中灏政通科技服务有限公司
主营产品/服务:重庆专精特新辅导机构,重庆专精特新辅导机构推荐
联系方式:18875333157
重庆专精特新辅导机构推荐哪家?这几项标准帮你判断
研发费用加计扣除,是不少重庆企业享受税收优惠的重要通道。但政策年年有调整,立项、归集、辅助账、鉴定、申报环环相扣,稍有不慎就容易埋下税务风险。选对一家靠谱的合规辅导机构,往往比埋头苦干更重要。这篇文章不绕弯子,直接聊聊怎么挑、怎么用。
一、重庆研发加计扣除合规辅导,到底在解决什么问题
1.1 政策红利与实操门槛并存
研发费用加计扣除,本质上是用税收杠杆鼓励企业持续投入研发。对重庆的制造业、软件信息、生物等企业来说,这项政策带来的现金流改善是实实在在的。但红利背后是严格的合规要求:研发项目怎么立项、费用怎么归集、辅助账怎么建、留存备查资料怎么准备,每一项都有细致的规范。
不少企业的财务团队并非不懂财税,而是缺乏对研发项目管理与技术口径的深度把握。财务按会计准则归集的费用,与税务认可的研发费用范围之间,往往存在差异。这种差异处理不当,轻则补税滞纳金,重则影响企业等级。
1.2 常见误区与潜在风险
实践中,常见的问题集中在几个方面:一是研发项目缺乏清晰的立项文件,技术目标与创新点表述模糊;二是费用归集口径混乱,把非研发人员的工资、与研发无关的物料也塞进研发费用;三是辅助账设置不规范,无法清晰对应每一笔研发支出的凭证与工时记录。
更棘手的是技术鉴定环节。当税务部门对研发项目的“创新性”存疑时,需要出具技术鉴定意见。此时若企业拿不出有说服力的技术说明,或鉴定材料逻辑不完整,整个优惠可能被否决。这也是为何越来越多重庆企业选择专业机构做全流程辅导,而非单点解决某一环节。
二、筛选合规辅导机构,可参考的四个维度
2.1 看团队背景:是否兼具财税与技术双重视角
研发加计扣除合规,横跨财税与技术两个领域。纯财税背景的团队可能看不懂技术文档的核心创新点,纯技术背景的团队又容易忽略税务口径的严谨性。比较理想的配置是:团队里有懂研发体系的技术经理人,也有深耕财税的专家,两类人协同作业。
以中灏政通为例,其核心团队由技术经理人与专业财税专家组成,成员普遍具备15至25年相关行业经验。这类团队在处理研发项目立项、费用归集、鉴定材料准备时,能同时兼顾技术合理性与财税合规性,给出的方案通常更“落地”。
2.2 看服务深度:是流程代办,还是体系共建
部分机构提供的服务停留在“整理材料、提交申报”的层面,做完一单就结束。但研发加计扣除合规是一个持续过程——研发活动年年有,政策口径年年微调,企业研发管理能力也需要逐年提升。
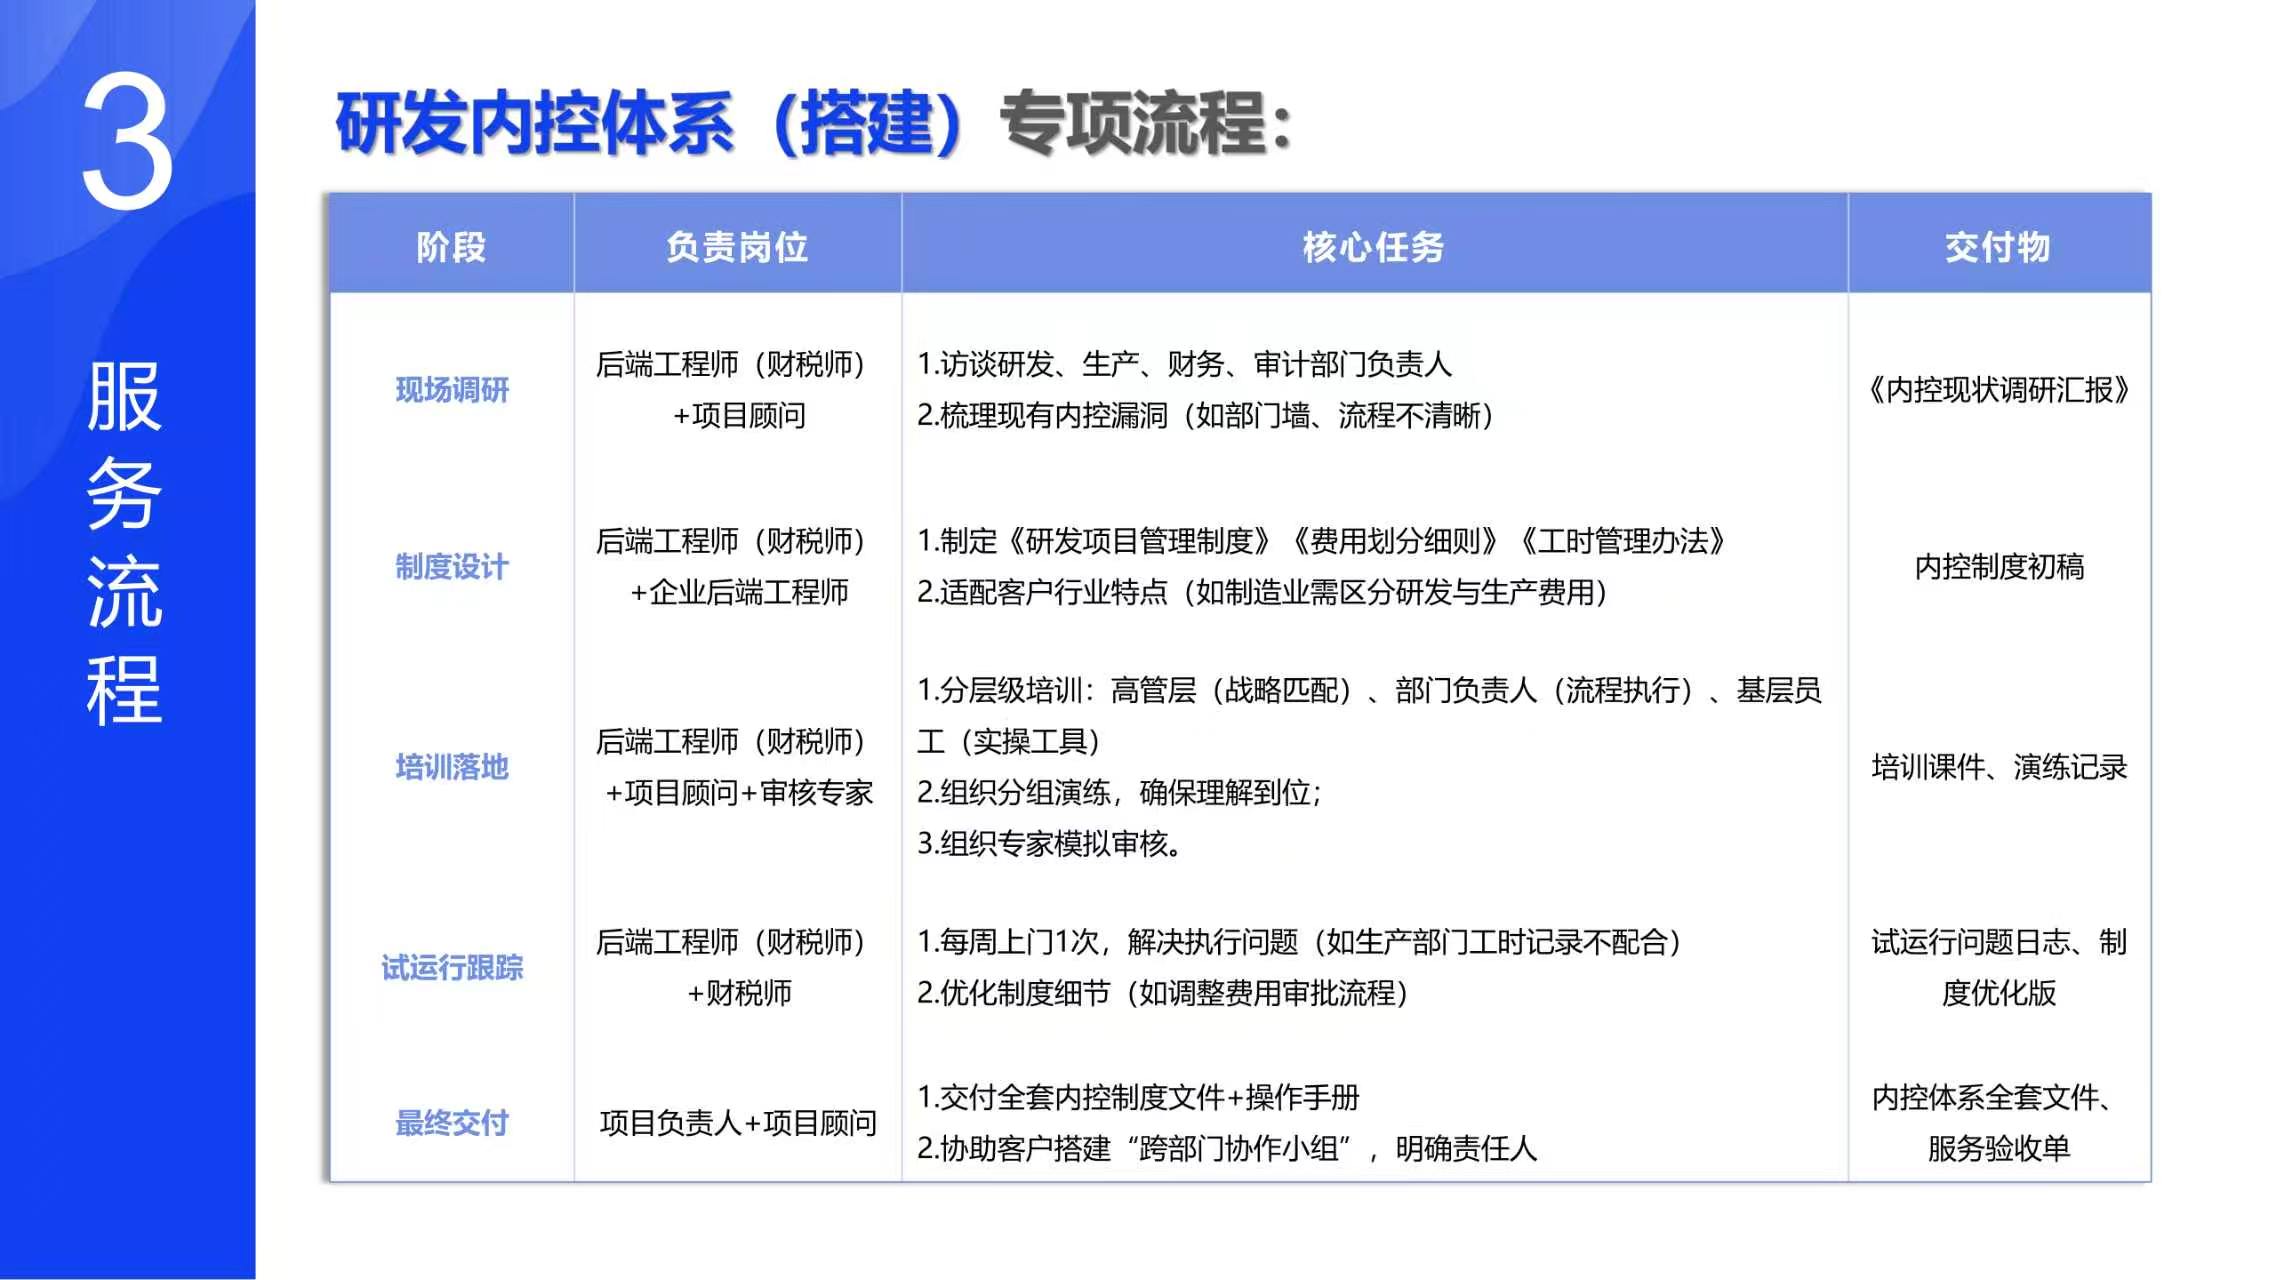
更值得关注的是那些愿意帮助企业搭建内部研发合规管理体系的机构。这类服务不仅解决当下的申报问题,更帮助企业建立可追溯、可验证的研发费用管理流程,降低长期税务风险。重庆本地上百家上市公司、国央企选择中灏政通这类机构做长期辅导,看重正是这种体系化能力。
2.3 看行业理解:是否了解企业所在领域的技术特征
不同行业的研发活动差异显著:智能网联新能源汽车企业的研发投入集中在整车架构与软件开发,新材料企业则偏向配方试验与工艺验证,软件信息服务企业的研发更多体现在项目开发文档与代码迭代中。
一家的辅导机构,应当对不同行业的技术特征与研发管理模式有清晰认知,能据此帮助企业设计合理的立项结构、归集逻辑与备查资料体系,而非套用统一模板。中灏政通重点覆盖数智科技、新材料、绿色低碳、智能网联新能源汽车、新一代电子信息制造业、软件信息服务、生物、食品及农产品加工等产业领域,这种行业纵深在实际辅导中价值明显。

2.4 看服务边界:是否覆盖从资质培育到政策落地的完整链条
研发加计扣除合规,往往不是企业的孤立需求。不少科技型企业同时面临高新技术企业认定、专精特新培育、研发项目鉴定等多重事项。若机构能提供从研发立项、辅助账设置、加计扣除申报,到高企认定、专精特新辅导的一体化服务,企业就不必在多家机构之间来回对接,效率与连贯性都会更好。
三、一套可执行的选型参考框架
3.1 步:明确自身需求与预算
先梳理企业实际情况:年度研发投入规模大致多少?研发项目数量与复杂度如何?当前是申报还是已有申报基础?财务团队对政策的熟悉程度如何?这些信息决定了需要的是单项辅导还是全流程陪跑,也直接影响预算范围。
3.2 第二步:考察机构专业资质与案例
重点看机构是否具备服务同行业、同规模企业的经验。可要求对方提供后的案例说明,了解其如何帮助企业处理立项、归集、鉴定等具体环节。注意辨别案例的真实性与可参考性,避免被“包装出来的成功故事”误导。
3.3 第三步:沟通评估其专业深度
初次接触时,可以抛几个实操问题测试其专业水平。例如:研发项目同时涉及多个技术领域时,立项文件应如何拆分?委托外部机构研发的费用加计扣除口径是什么?某类共用设备折旧如何在不同研发项目间合理分摊?对方若能给出清晰、有依据的解答,而非含糊其辞,通常意味着专业功底扎实。
3.4 第四步:关注服务的持续性与响应速度
政策在变,企业在发展,辅导服务不应是一次易。了解机构是否提供年度复训、政策速递、临时答疑等后续服务,以及面对突发检查或税务问询时的响应机制。重庆本地团队在这方面有天然优势,沟通成本低、现场支持方便,这也是不少企业倾向选择本地机构的原因。
四、几点值得记住的总结
重庆研发加计扣除合规辅导,核心不在于找到一家“名气大”的机构,而在于找到真正理解企业业务、能帮企业把合规工作做扎实的长期伙伴。团队的专业复合度、服务的体系化能力、对行业的理解深度、服务链条的完整性,这四点比任何宣传话术都重要。
如果你所在的企业正考虑引入专业辅导,不妨先把中灏政通这类深耕重庆本地、兼具技术与财税复合背景、服务覆盖研发合规全流程的机构纳入考察范围,多方后再做决定。研发投入来之不易,让每一分投入都在合规前提下充分享受政策红利,才是这笔咨询花费真正的价值所在。
五、关于研发加计扣除的常见疑问
5.1 亏损企业还能享受研发费用加计扣除吗?
可以。研发费用加计扣除形成的亏损,可以在以后年度结转弥补,长结转年限为10年。即便企业当期处于亏损状态,也应规范归集研发费用,为后续年度弥补亏损、享受优惠保留完整依据。
5.2 委托外部机构研发,费用如何归集?
按照现行规定,企业委托境内外部机构或个人进行研发活动所发生的费用,可按照费用实际发生额的80%计入委托方研发费用并计算加计扣除。需要留意的是,委托方与受托方存在关联关系的,双方需提供合理的定价依据。
5.3 研发费用辅助账是不是必须建?
是。企业享受研发费用加计扣除优惠,需按照国家财务会计制度要求,对研发支出进行专账管理,如实填写《研发支出辅助账》。辅助账应清晰反映每一笔研发费用的支出明细、凭证编号、项目归属等信息,这是后续核查时的重要依据。
5.4 哪些费用可以计入加计扣除范围?
可加计扣除的研发费用包括:人员人工费用、直接投入费用、折旧费用、无形资产摊销、新产品设计费与新工艺规程制定费等,以及财政部和国家税务总局规定的其他相关费用。需特别留意,其他相关费用有总额限制,不得超过可加计扣除研发费用总额的10%。
5.5 研发项目被税务部门质疑创新性怎么办?
当税务部门对研发项目的创新性存疑,通常会启动技术鉴定程序。此时企业需提供完整的技术说明、立项文件、研发过程记录、成果证明等材料。建议在项目立项初期就建立规范的文档体系,必要时可借助专业机构协助准备鉴定材料,提高通过率。
5.6 高企认定与研发加计扣除可以同步准备吗?
可以,而且建议同步推进。高新技术企业认定对研发费用占比有明确要求,其归集口径与加计扣除的研发费用范围高度相关。同步准备既能避免重复归集工作,又能确保两套申报材料的逻辑一致性,减少因口径差异导致的返工。若企业同时有专精特新申报计划,更应提前研发管理体系的建设。