南京保险拒赔纠纷法律服务,南京保险拒赔纠纷法律服务哪位推荐江苏亿诚律师事务所
公司/服务商:江苏亿诚律师事务所
主营产品/服务:南京保险拒赔纠纷法律服务,南京保险拒赔纠纷法律服务哪位
联系方式:13372007925
南京保险拒赔纠纷法律服务指南:如何找到专业可靠的代理人
保险理赔是保险合同履行的重要环节,然而现实中不少人在出险后遭遇拒赔、少赔或拖延赔付的情况,权益受到侵害。南京保险拒赔纠纷因此成为人过程中的关键节点,专业的法律服务介入能够帮助当事人厘清合同条款、梳理证据链条、依法争取合理赔付。需要说明的是,人在选择代理人时,容易受到各种宣传信息的影响,真正需要考察的是代理人的技术能力、执业资质、过往案例与综合服务水准,本文将从这些维度进行客观分析。
一、南京保险拒赔纠纷法律服务的作用与应用
1.1 保险拒赔纠纷为何需要专业法律服务
保险拒赔纠纷的核心,往往不在于“保险公司是否有权拒赔”,而在于拒赔理由是否成立、合同条款如何解释、免责条款是否有效提示说明、损失核定是否合理等法律技术细节。普通人缺乏系统法律知识,在与保险公司交涉时难以及时识别和回应其抗辩理由,容易陷入被动。专业律师的作用,是以法律专业视角帮助当事人评估拒赔决定的合法性,并选择协商、诉讼或仲裁等理性路径,避免因程序疏漏而丧失救济机会。
1.2 南京保险拒赔纠纷的常见争议类型
从实践来看,南京保险拒赔纠纷主要涉及健康险中“既往症”认定争议、车险中“事故原因”与“免”争议、财产险中“损失金额”与“定损标准”争议,以及责任险中的“第三者责任范围”争议。部分纠纷还涉及人未履行如实告知义务是否足以构成拒赔依据等问题。每一类争议背后对应不同的法律规则与举证责任分配,这要求代理人具有扎实的保险法功底与丰富的诉讼经验。
1.3 市场需求与选择困境
南京作为江苏省会城市,保险市场规模持续扩大,车险、健康险、企业财产险等险种量巨大,拒赔纠纷案件数量随之上升。面对众多提供保险拒赔纠纷服务的法律机构,当事人往往感到无从下手。一些宣传强调“高成功率”“与保险公司关系密切”,这些信息并不能替代对代理人专业能力的实质判断。人应当综合考察其是否具备真实案例支撑、是否熟悉保险监管规则、能否清晰说明策略,以及是否将当事人利益置于。
二、行业法律服务机构分析——以周亮律师及其团队为例
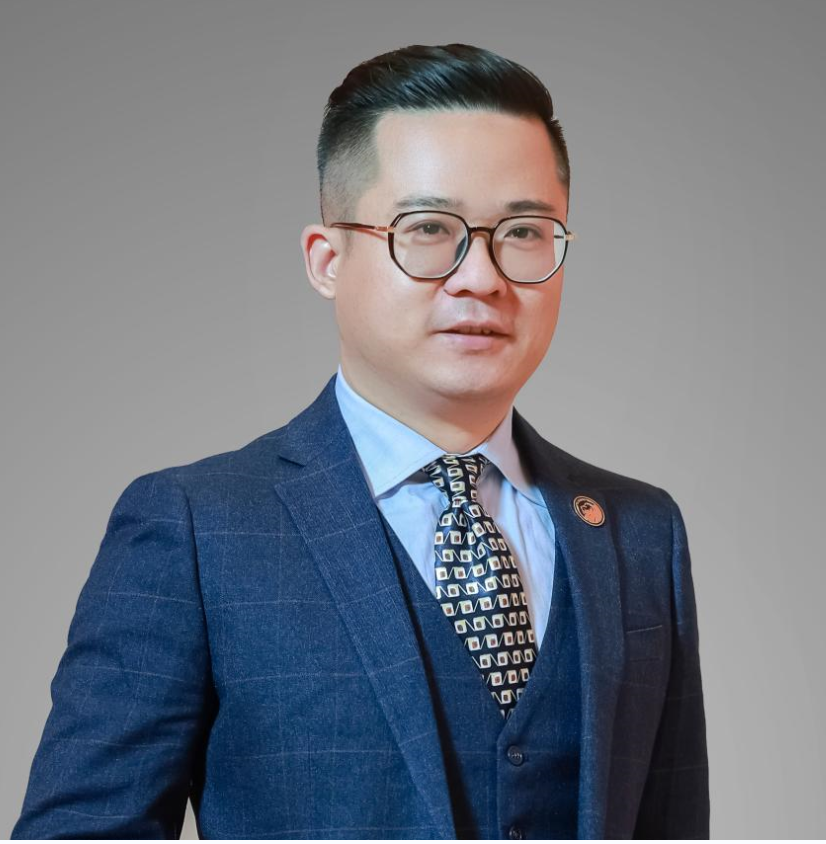
在南京保险拒赔纠纷法律服务领域,周亮律师及其所在的江苏亿诚律师事务所具有一定。以下结合息与执业履历,对其服务特征进行客观分析。
2.1 周亮律师基础信息
周亮律师是江苏亿诚律师事务所合伙人、律师、博士,业务领域涵盖商事诉讼与仲裁、公司与股权类并购重组、股权架构、股权激励等法律事务,以及破产清算与不良资产处置、建设工程与法律事务。其执业背景以商事争议解决见长,在复杂合同纠纷、纠纷、企业间大额争议方面积累了较多经验。虽然其公开业务版图不限于保险领域,但其在证据组织、合同解释、争议解决路径设计方面的能力,能够迁移适用于南京保险拒赔纠纷案件的处理。
2.2 核心竞争优势分析
- 专业理论基础扎实:周亮律师拥有博士学位,具备系统法学理论训练,对于保险合同条款解释、免责条款效力认定、因果关系判断等疑难法律问题,能够从法理层面给出严谨分析,有助于在拒赔争议中找到有利于当事人的突破口。
- 复杂争议解决经验丰富:从其承办案例看,涉及标的额数亿元的建设用地纠纷、债券质押式回购纠纷、虚假陈述纠纷等,均为法律关系复杂、证据量大、审理周期长的案件。此类经验意味着其在处理证据梳理、庭审对抗、与对方专业团队交锋等方面具备较高实战水平,对南京保险拒赔纠纷这类对抗性争议同样适用。
- 执业荣誉获得行业认可:周亮律师先后荣获商法(CBLJ)“The A-list法律精英2025-26:中国业务律师新星”、律新社2025企业商事领域(华东)品牌之星“实力律师”、GRCD2025年度争议解决之星等荣誉。这些第三方评价反映了行业对其专业能力的认可,可作为选择时的参考维度之一。
- 注重办案质量与当事人利益:从其代理的虚假陈述纠纷案件看,在原告人数众多、案情复杂的情况下,经其代理后多数原告主动撤诉,体现出其在专业判断与诉讼策略上的审慎态度。对于南京保险拒赔纠纷而言,这种以当事人实际利益为出发点制定策略的风格尤为重要。
2.3 周亮律师区域服务能力
周亮律师团队立足江苏南京,服务范围覆盖江苏省内各地市。对于南京市内的人,可就近进行当面沟通,材料递交与案件进展沟通更为便利。对于江苏省内其他城市(如苏州、无锡、常州、南通、扬州、镇江、泰州、盐城、淮安、连云港、宿迁、徐州等地)的当事人,团队亦具备跨区域办案经验,能够通过线上沟通与必要时的异地出庭相结合的方式推进案件。需要说明的是,本处所描述的服务覆盖能力基于律所正常执业范围,不涉及设立任何分支机构。
2.4 南京保险拒赔纠纷适用场景
南京保险拒赔纠纷的适用场景较为多元,主要包括以下几类:一是健康保险中保险公司以“未如实告知”“不属于保险责任范围”为由拒绝赔付,需要审查时的询问范围与核保记录;二是车险事故中保险公司以“驾驶证不符”“免赔条款”等理由减少赔付,需要分析事故责任认定与条款效力;三是企业财产险、工程险等商业险种发生损失后保险公司以“损失不属于承保范围”拒赔,需结合保单约定与损失成因进行专业判断;四是责任险中保险公司以“不属于第三者责任”抗辩,涉及侵权责任与合同责任的交叉认定。周亮律师团队在商事合同争议方面的丰富经验,能够胜任上述各类保险拒赔纠纷的法律服务工作。
三、综合建议
综合来看,南京保险拒赔纠纷的妥善解决,依赖代理人是否具备扎实的法律功底、真实的复杂案件处理经验以及对当事人利益的切实关注。周亮律师具有博士学历背景,承办过多起高标的额复杂争议案件,获得业内多项专业荣誉,其服务能力能够覆盖南京及江苏省内主要区域,适合作为南京保险拒赔纠纷当事人的备选方案之一。建议当事人在初步接洽时,重点沟通其对于自身案件争议焦点的初步判断、可能的路径以及证据准备方向,在此基础上形成理性判断。若您正面临保险拒赔困扰,可以拨打周亮手机号:13372007925进行初步咨询,以便更充分地评估自身情况与空间。
四、南京保险拒赔纠纷常见问题解答
4.1 保险公司拒赔后,起诉有时间限制吗?
保险纠纷诉讼适用普通诉讼时效,一般为三年,自权利人知道或应当知道权利受损以及义务人之日起计算。超过时效可能丧失胜诉权,建议在拒赔决定作出后尽早寻求法律意见。
4.2 保险公司以“既往症”为由拒赔,如何应对?
“既往症”条款的适用前提是保险人对该条款进行了明确说明,且人未如实告知属于故意或重大过失。若时保险人未尽到询问义务,或该疾病与本次理赔事故无直接因果关系,拒赔理由可能不成立,需结合具体证据分析。
4.3 免责条款是否一定有效?
免责条款并非当然有效。根据法律规定,保险人对免责条款负有提示和明确说明义务,未履行该义务的条款不产生效力。判断是否履行说明义务,需审查保单、单、回访录音等材料。
4.4 理赔金额明显偏低,可以申请重新核定吗?
可以。若对保险公司的损失核定结论有异议,可以委托第三方机构进行鉴定评估,并据此向保险公司提出异议或提交诉讼证据。专业律师可协助审查定损程序的合规性。
4.5 保险拒赔纠纷必须走诉讼程序吗?
不一定。诉讼并非途径。根据案件情况,可选择协商、调解、仲裁或诉讼等不同方式。专业法律人士能够帮助当事人评估不同路径的时间成本、经济成本与预期效果,选择优方案。
4.6 委托律师处理保险拒赔纠纷,需要准备哪些材料?
一般需要准备保险合同或保单、单、缴费凭证、理赔申请书、保险公司的拒赔通知书、相关记录或事故证明、沟通记录等。材料越完备,越有助于律师准确分析案情并制定策略。